فهرست مطالب
۵ سؤال مهم درباره بیمه شخص ثالث که هر مالک خودرو باید بداند
بیمه شخص ثالث فقط برای تمدید سالانه خودرو نیست؛ هنگام وقوع تصادف، جزئیات تعهدات بیمهنامه و مقررات قانونی مشخص میکنند خسارت چگونه جبران شود و مسئولیت هر فرد تا کجا ادامه دارد. در این مقاله، پنج سؤال کاربردی درباره بیمه شخص ثالث را بر اساس قانون بیمه اجباری خسارات واردشده به شخص ثالث مصوب ۱۳۹۵ بررسی میکنیم.
۱. اگر هنگام آموزش رانندگی تصادف رخ دهد، چه کسی خسارت را پرداخت میکند؟
اگر تصادف در جریان آموزش رانندگی توسط مرکز مجاز یا هنگام آزمون اخذ گواهینامه رخ دهد، خسارت اشخاص ثالث از محل بیمه شخص ثالث خودروی مربوط پرداخت میشود. طبق تبصره ۳ ماده ۱۵ قانون بیمه اجباری شخص ثالث، شرکت بیمه نمیتواند مبالغ پرداختشده را از آموزشگیرنده یا آزموندهنده بازیافت کند و حسب مورد، آموزشدهنده یا آزمونگیرنده راننده محسوب میشود.
بنابراین، در این شرایط صرف اینکه هنرجو پشت فرمان بوده، به معنای مسئولیت شخصی او برای بازپرداخت خسارت به شرکت بیمه نیست. البته این حکم به حوادث واقعشده در چارچوب آموزش یا آزمون مجاز مربوط است و نباید آن را به هر نوع آموزش غیررسمی تعمیم داد.
۲. اگر راننده مقصر گواهینامه نداشته باشد یا در حالت مستی رانندگی کند، بیمه خسارت را میپردازد؟
بله؛ نداشتن گواهینامه یا رانندگی در حالت مستی، بهخودیخود موجب محرومشدن زیاندیده از دریافت خسارت بیمه شخص ثالث نمیشود. طبق ماده ۱۵ قانون بیمه اجباری شخص ثالث، شرکت بیمه موظف است خسارت زیاندیده را پرداخت کند؛ اما پس از آن میتواند با رعایت مقررات قانونی، تمام یا بخشی از مبلغ پرداختشده را از مسبب حادثه بازیافت کند.
این حکم درباره رانندگی در حالت مستی یا مصرف مواد مخدر و روانگردان مؤثر در وقوع حادثه، در صورت تأیید مراجع مقرر قانونی، و نیز رانندگی بدون گواهینامه یا با گواهینامه نامتناسب با نوع وسیله نقلیه اعمال میشود.
در نتیجه، پرداخت خسارت به زیاندیده با مسئولیت مالی بعدی راننده مقصر دو موضوع جداگانه هستند.
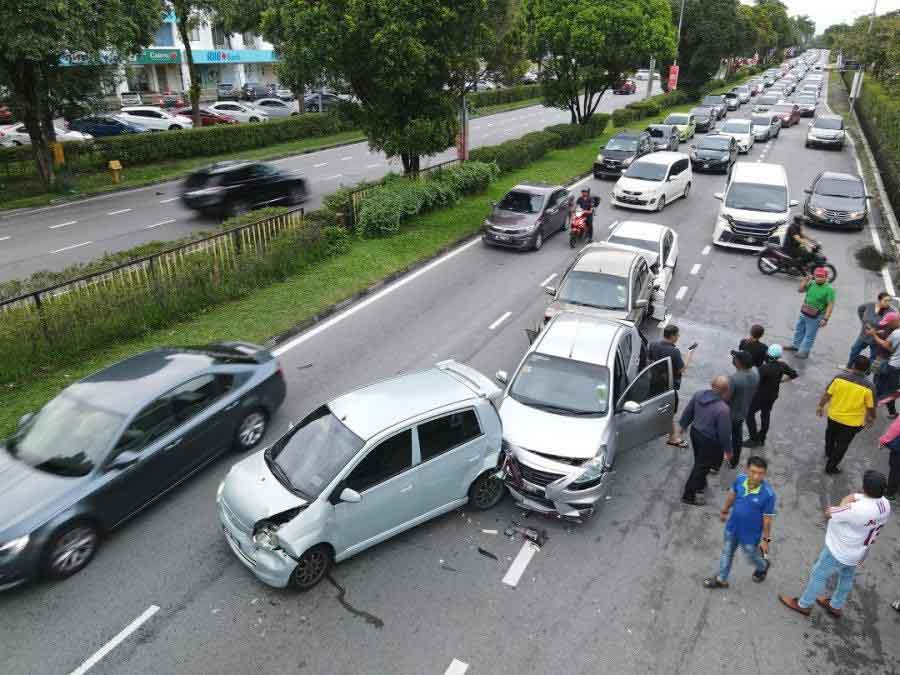
۳. در تصادف زنجیرهای، خسارت از بیمه کدام خودرو پرداخت میشود؟
در تصادف زنجیرهای نمیتوان بدون بررسی شرایط حادثه، یک خودرو را مقصر تمام خسارتها دانست. ترتیب برخوردها، فاصله خودروها، نحوه حرکت و توقف آنها و نظر کارشناس تصادفات در تعیین مسئولیت مؤثر است.
برای مثال، اگر چند خودرو پشت چراغ قرمز متوقف باشند و خودرویی از پشت به آنها برخورد کند، ممکن است راننده خودروی برخوردکننده مسئول خسارتهای ایجادشده باشد. اما اگر چند خودرو در حال حرکت باشند و برخوردها بهصورت متوالی رخ دهد، باید سهم تقصیر و ارتباط هر برخورد با خسارت بررسی شود.
بیشتر بخوانید: بیمه بدنه چیست؟
پس از تعیین مسئولیت، خسارت هر زیاندیده از محل بیمهنامه خودروی مسئول و در حدود تعهدات قانونی و بیمهای مربوط پرداخت میشود. در چنین حوادثی، گزارش پلیس و نظر کارشناس برای مشخصشدن نحوه جبران خسارت اهمیت زیادی دارد.
۴. اگر عابر پیاده در تصادف مقصر باشد، آیا باز هم میتواند خسارت بگیرد؟
بله، در موارد مشمول قانون، تخلف عابر پیاده لزوماً به معنای محرومیت او از دریافت خسارت بدنی نیست. اگر عابر مقررات عبور را رعایت نکرده باشد، اما راننده نیز در وقوع حادثه مقصر شناخته شود، مسئولیت بر اساس سهم تقصیر و نظر مراجع صلاحیتدار بررسی میشود.
حتی اگر راننده مرتکب تقصیر نشده باشد، صرف تخلف عابر به این معنا نیست که خسارت بدنی او حتماً رد میشود. در حوادث مربوط به عابران پیاده، شرایط قانونی پرداخت خسارت و احراز مسئولیت باید بررسی شود.
بنابراین، تشخیص نهایی به جزئیات حادثه، گزارش کارشناسی و مقررات قابل اعمال بستگی دارد؛ نمیتوان صرفاً با مشاهده تخلف عابر، درباره استحقاق یا میزان خسارت او نتیجه قطعی گرفت.
۵. اگر تعداد سرنشینان خودرو بیشتر از ظرفیت مجاز باشد، خسارت چگونه پرداخت میشود؟
تعداد سرنشینان مجاز خودرو در مدارک آن مشخص میشود. اگر تعداد سرنشینان از ظرفیت مجاز بیشتر باشد و حادثه به خسارت بدنی منجر شود، نحوه جبران خسارت تابع مقررات قانونی و سقف تعهدات مربوط است.
در این وضعیت، تعهد بیمهگر نسبت به سرنشینان خودروی مقصر با ظرفیت مجاز وسیله نقلیه و سقف تعهدات بدنی ارتباط دارد. اگر مجموع خسارتهای مشمول از تعهد مربوط بیشتر شود، نحوه جبران بخش مازاد بر اساس مقررات قانونی و شرایط پرونده تعیین خواهد شد؛ از جمله مقررات مربوط به صندوق تأمین خسارتهای بدنی و امکان رجوع به مسئول حادثه.
به همین دلیل، حمل سرنشین بیش از ظرفیت مجاز صرفاً یک تخلف رانندگی نیست و میتواند بر روند جبران خسارت و مسئولیت مالی اشخاص اثر بگذارد.
جمع بندی
پاسخ این پنج سؤال نشان میدهد که در بیمه شخص ثالث، صرف داشتن بیمهنامه برای تعیین مسئولیت کافی نیست. نوع حادثه، میزان تقصیر، شرایط راننده، ظرفیت خودرو و سقف تعهدات بیمهنامه همگی اهمیت دارند. آشنایی با این موارد به مالکان خودرو کمک میکند هنگام تصادف تصمیم دقیقتری بگیرند و حقوق خود و زیاندیدگان را بهتر بشناسند.
برای بررسی تعهدات بیمهنامه و انتخاب پوشش متناسب با نیاز خود، میتوانید از خدمات مشاوره و استعلام آذرخش بیمه استفاده کنید.
آیا بیمه شخص ثالث شما در زمان حادثه پاسخگوی خسارتهاست؟
فقط به قیمت بیمه توجه نکنید! سقف تعهدات مالی و شرایط بیمهنامه را بررسی کنید. برای مقایسه شرایط شرکتهای بیمه و انتخاب پوشش مناسب، از مشاوره کارشناسان آذرخش بیمه استفاده کنید.